Банк в магазине одобрил меньше: как оплатить остаток покупки и не набрать отказов
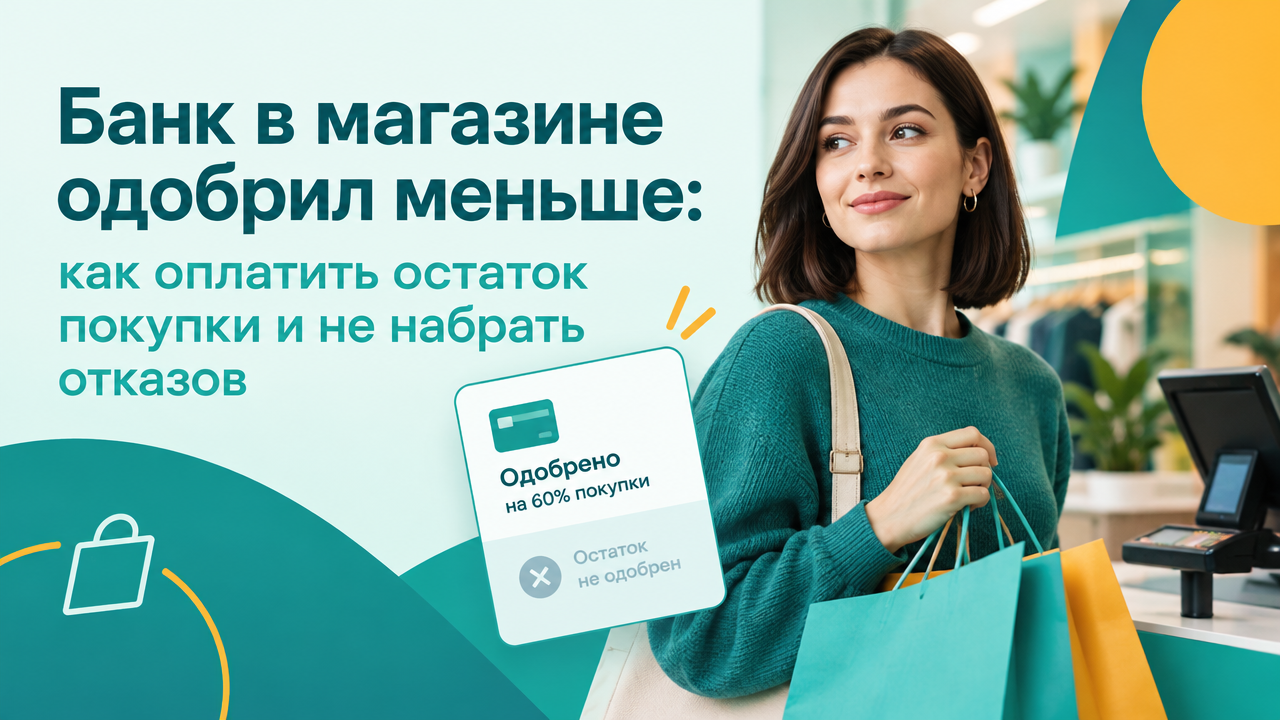
Банк в магазине одобрил меньше, чем стоит покупка? Это всё чаще встречающаяся ситуация: в сентябре 2026 года средний POS-кредит уменьшился впервые за пять месяцев. Разбираемся, что делать с недостающей суммой спокойно и без лишних заявок.
Почему так происходит
По данным НБКИ, средний размер кредита, оформленного в магазине, в сентябре составил 70,9 тыс. ₽ — на 2,6% меньше, чем в августе (НБКИ, 29.10.2026). Сильнее всего сумма снизилась в Москве — на 8,7%. Объём таких кредитов за месяц сократился на 9,4% (НБКИ, 26.10.2026), а доля отказов по заявкам достигла 86,4% (НБКИ, 21.10.2026).
В НБКИ связывают снижение среднего чека с ужесточением требований банков к заёмщикам. Банк оценивает доход, текущие платежи и кредитную историю и, если нагрузка кажется ему высокой, одобряет только часть суммы.
Шаг 1. Не подавайте заявки во все банки сразу
Каждая заявка фиксируется в кредитной истории. Несколько заявок за один день выглядят для следующего кредитора как срочный поиск денег — и шансы на одобрение снижаются. Лучше остановиться и посчитать.
Шаг 2. Пересчитайте покупку
- Можно ли внести часть суммы сразу из своих средств и уменьшить кредит?
- Есть ли модель дешевле с теми же нужными функциями?
- Действительно ли покупка нужна сейчас или её можно отложить на 1–2 месяца?
- Сколько вы реально можете платить в месяц, не трогая деньги на еду, жильё и транспорт?
Шаг 3. Сравните варианты по одинаковым параметрам
Если покупка нужна сейчас, вариантов обычно три: взять одобренную банком сумму и доплатить разницу самостоятельно; оформить оплату «долями», если сумма и срок подходят под условия сервиса; оформить POS-займ на всю покупку или её часть в МФО, которая работает с магазином.
| Вопрос | На что смотреть |
|---|---|
| Сколько стоит покупка в итоге | Полная стоимость кредита или займа в рублях, а не только ставка |
| Какой платёж в месяц | Платежи по всем долгам вместе — желательно не больше трети дохода |
| Сколько договоров получится | Два договора на одну покупку — два графика и две даты платежа |
| Кто кредитор | Проверка в справочнике Банка России |
Шаг 4. Посчитайте платёж
Пример: недостающие 30 000 ₽ при условной ставке 50% годовых на 6 месяцев — это около 5 754 ₽ в месяц, на 12 месяцев — около 3 228 ₽ в месяц. Чем длиннее срок, тем ниже платёж и тем выше переплата.
Расчёт условный: ставка 50% годовых взята для иллюстрации и не является тарифом ООО МКК «Айва». Точные условия, полная стоимость займа и график показываются до подписания договора.
Шаг 5. Прочитайте договор
- 1Проверьте наименование организации и её номер в реестре Банка России.
- 2Найдите полную стоимость займа в рамке на первой странице.
- 3Посмотрите график платежей и даты.
- 4Уточните условия досрочного погашения и возврата товара.
Два договора или один
Если банк одобрил, например, 50 000 из 80 000 ₽, можно оформить кредит на одобренную сумму и закрыть остаток другим способом. Но тогда у вас будет два договора, два графика и две даты платежа. Это не запрещено, но требует дисциплины: легко перепутать даты и получить просрочку.
Альтернатива — оформить один договор на всю сумму или внести остаток из своих средств. Один график проще контролировать, а полную стоимость легче сравнить. Посчитайте оба варианта в рублях за весь срок и выберите тот, где итоговая сумма и ежемесячная нагрузка вам понятнее.
Что взять с собой в магазин
- Паспорт гражданина РФ — основной документ для любого формата.
- Доступ к Госуслугам: многие кредиторы принимают выписку о доходах оттуда за несколько минут.
- Банковскую карту для платежей и автоплатежа, чтобы не пропустить дату.
- Заранее посчитанный комфортный платёж — с ним проще сразу сказать «нет» неподходящему предложению.
Если перед покупкой вы не уверены в своей кредитной истории, запросите отчёт в бюро кредитных историй: это бесплатно два раза в год в каждом бюро. Ошибки и забытые долги лучше увидеть заранее.
Частые ошибки
- Соглашаться на «рассрочку», не прочитав, с кем заключается договор — с банком, оператором рассрочки или МФО.
- Ориентироваться только на размер ежемесячного платежа и не смотреть на переплату за весь срок.
- Оформлять несколько покупок частями одновременно у разных сервисов: суммарный платёж быстро растёт, а с 2026 года такие долги учитываются в долговой нагрузке.
- Покупать то, что не планировали, только потому, что на распродаже доступна оплата частями.
- Не оставлять запас в бюджете на непредвиденные расходы.
Покупатели в целом настроены осторожно: среди тех, кто уже определился с бюджетом на осенние распродажи, 73% хотят уложиться в 15 тыс. ₽ (опрос Мегамаркета и Rambler&Co, 29.10.2026). Это хороший ориентир — сначала бюджет, потом покупка.
Когда лучше подождать
Если новый платёж вместе с текущими превышает половину дохода или покупка не срочная, разумнее накопить. Распродажи повторяются, а долговая нагрузка остаётся с вами на весь срок договора.
В магазинах и клиниках-партнёрах Айва.Финансы можно оформить POS-займ с фиксированным графиком. Условия и полная стоимость займа показываются до подписи. Оценивайте свои финансовые возможности и риски.
ООО МКК «Айва». Материал информационный. Решение о выдаче займа принимается после оценки заявки. Оценивайте свои финансовые возможности и риски.