«Уберём плохую историю»: 5 признаков, что вам продают воздух
Вам отказал банк, и в ленте появляется реклама: «уберём плохую кредитную историю», «спишем долги под ключ». Банк России называет активность недобросовестных консультантов-раздолжнителей ключевой причиной роста жалоб на МФО (Ведомости, 03.11.2026). Разберём, как отличить такое предложение от нормальной помощи и что можно сделать самому и бесплатно.
Что показывают цифры
- 43,2 тыс. жалоб на МФО за январь–сентябрь, +57,3% за год; ЦБ связывает рост прежде всего с раздолжнителями (Ведомости).
- 79,2% заявок на потребкредиты отклонено в сентябре, по данным НБКИ (InvestFuture, 13.10.2026).
- +61% к прошлому году — рост выдач кредитов наличными за январь–октябрь, по оценке ВТБ; при этом за девять месяцев рынок ниже уровня 2024 года (Мэйл Финансы, 03.11.2026).
Иначе говоря, кредитов выдают больше, но отказ остаётся частым сценарием. Именно в этот момент человек наиболее уязвим перед красивыми обещаниями.
Пять признаков, что вам продают воздух
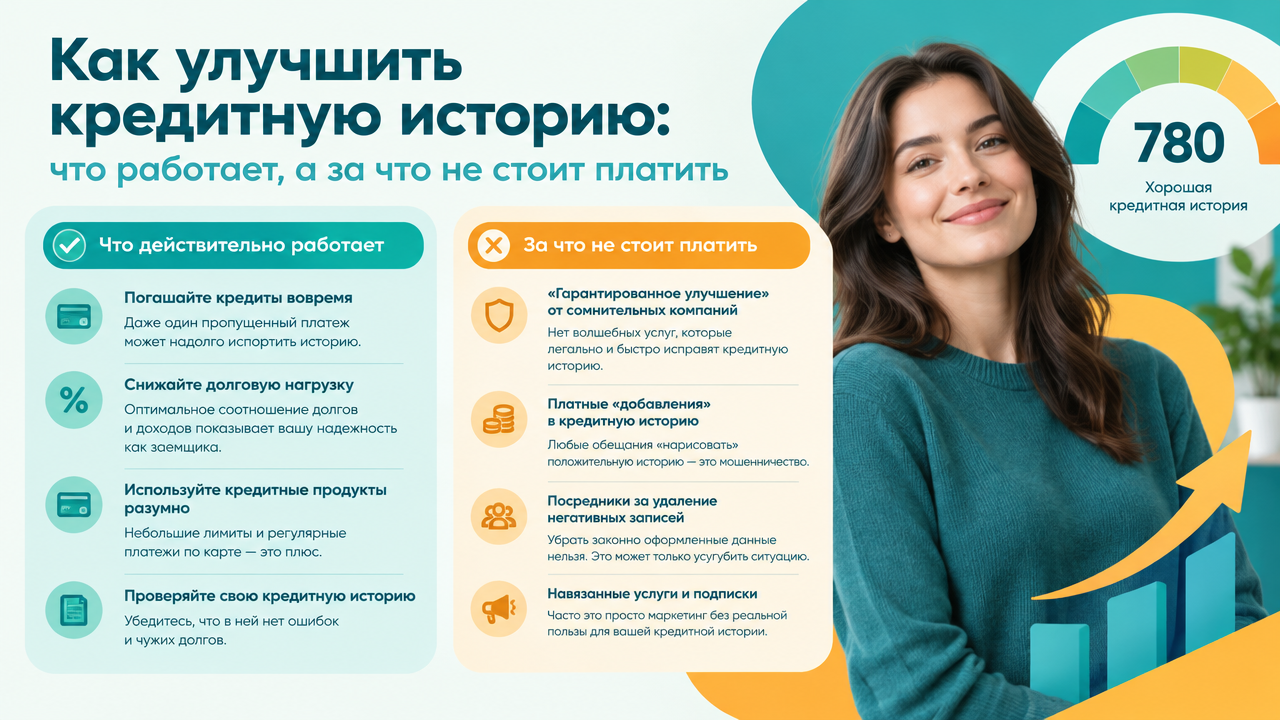
- 1Обещают убрать правдивую просрочку. Банк России пишет прямо: достоверные сведения нельзя удалить или изменить, пока не истёк срок хранения.
- 2Берут плату вперёд за «очистку». НБКИ называет платные предложения «почистить» историю мошенничеством: обойти установленный порядок нельзя, а деньги пропадут.
- 3Просят не платить кредитору, пока они «решают вопрос». Пока идёт ожидание, могут появляться новые записи о просрочке, а значит, положение ухудшается.
- 4Просят коды из SMS или доступ к Госуслугам. Этого не требуется ни для запроса отчёта, ни для оспаривания.
- 5Говорят «у нас свои люди в бюро». Спорная запись меняется только через заявление и проверку с участием бюро и кредитора.
Что можно сделать самому и бесплатно
Банк России описывает порядок очень конкретно, и посредник для него не нужен.
| Задача | Куда обращаться | Срок |
|---|---|---|
| Узнать, где хранится история | Центральный каталог, услуга на Госуслугах | Ответ в личный кабинет |
| Получить отчёт | Каждое бюро из ответа | Бесплатно 2 раза в календарный год |
| Оспорить запись через бюро | Бюро кредитных историй | До 20 рабочих дней |
| Оспорить запись через кредитора | Кредитор, передавший сведения | До 10 рабочих дней |
| Не согласны с отказом | Суд | По правилам суда |
Источники: вопросы и ответы Банка России, оспаривание кредитной истории.
Что проверить в отчёте за 20 минут
- Личные данные: опечатка в ФИО или паспорте может приводить к чужим записям.
- Договоры: все ли вы заключали и все ли закрытые отмечены как закрытые.
- Просрочки: совпадают ли даты с вашими платежами, сохранились ли квитанции.
- Заявки: нет ли обращений, которых вы не делали. Незнакомая заявка — повод проверить, не использовали ли ваши данные.
Если что-то не сходится, заявление можно подать самому. В нём достаточно указать личные данные, уникальный идентификатор договора из отчёта, неверное значение и значение, которое вы считаете верным, а также приложить документы (Банк России). Такие услуги бюро предоставляют бесплатно (Финансовая культура).
Трудно платить: с чего начать
Если платежи перестали помещаться в бюджет, разговор с текущим кредитором обычно полезнее любого посредника. Вот короткий порядок действий:
- 1Выпишите все долги: кредитор, остаток, платёж, дата.
- 2Посчитайте средний доход за три месяца и снизьте его на 15%.
- 3Напишите кредитору до просрочки, а не после: объясните причину и спросите о реструктуризации или новом графике.
- 4Сохраняйте письменные ответы и графики.
- 5Если нужны услуги юриста, заключайте договор, в котором указано, что именно он делает. Обещание «списать всё» договором не считается.
Пример короткого обращения: «По договору № … мой доход снизился с … на … . Прошу рассмотреть реструктуризацию или новый график платежей. Готов платить … ₽ в месяц. Прошу дать ответ письменно». Такое письмо не обещает результата, но фиксирует, что вы вышли на связь до того, как ситуация усугубится, и даёт кредитору конкретные цифры для ответа.
Проверить, что вам предлагают, поможет простой вопрос: что именно изменится в отчёте и на каком основании? Честный специалист объяснит, какую норму и какую запись он имеет в виду, а недобросовестный заговорит о «связях» и срочности. Если же услугу нельзя описать в договоре понятными словами, лучше не платить за неё.
Если отказали, но с историей всё в порядке
Причина может быть в долговой нагрузке, доходе или собственной модели банка. Рейтинг показывает вероятность просрочки, но бюро считают его по-разному, а банки могут его не учитывать (Финансовая культура). Поэтому не стоит сразу рассылать новые заявки: с 1 июля 2026 года банки передают сведения о заявке и решении в бюро в течение 30 минут, а серия обращений может быть воспринята как признак трудностей (РИА Новости, 18.10.2026).
Если покупка не может ждать, считайте посильный платёж, а не сумму, и занимайте только то, чего не хватает. Условный пример, 30 000 ₽ под 80% годовых: на 6 месяцев платёж около 6 229 ₽ и переплата около 7 376 ₽, на 12 месяцев — около 3 710 ₽ и около 14 523 ₽. Это иллюстрация, не тариф и не обещание условий.
Брать заём только для того, чтобы «подтянуть историю», мы не советуем. Он стоит денег, а новые записи полезны лишь при аккуратных платежах.
Чек-лист перед тем, как отдать деньги кому-либо
- Организация есть в реестре Банка России, если речь о займе.
- В договоре указано, что конкретно делает исполнитель и что будет, если результата нет.
- От вас не требуют кодов, паспорта в мессенджере и оплаты «за одобрение».
- Обещаний «гарантируем результат» нет.
- Вы уже проверили отчёты сами, и это бесплатно.
Главная мысль простая: кредитную историю улучшают не платежи посреднику, а проверка данных, закрытые просрочки и аккуратный график. Это дольше, чем обещают в рекламе, но результат не зависит от чужих обещаний, а все шаги вы контролируете сами.
В Айва.Финансы сумма, срок, платёж и полная стоимость займа видны до подписания, поэтому условия можно оценить заранее. Решение принимается индивидуально, а услуг по «очистке» истории мы не предлагаем.
ООО МКК «Айва». Расчёты условные: это иллюстрация, не тариф и не обещание условий. Решение о выдаче займа принимается индивидуально. Изучите все условия займа до подписания. Оценивайте свои финансовые возможности и риски.