Выдачи МФО населению снизились на 4%: как выбрать POS-займ или IL под покупку
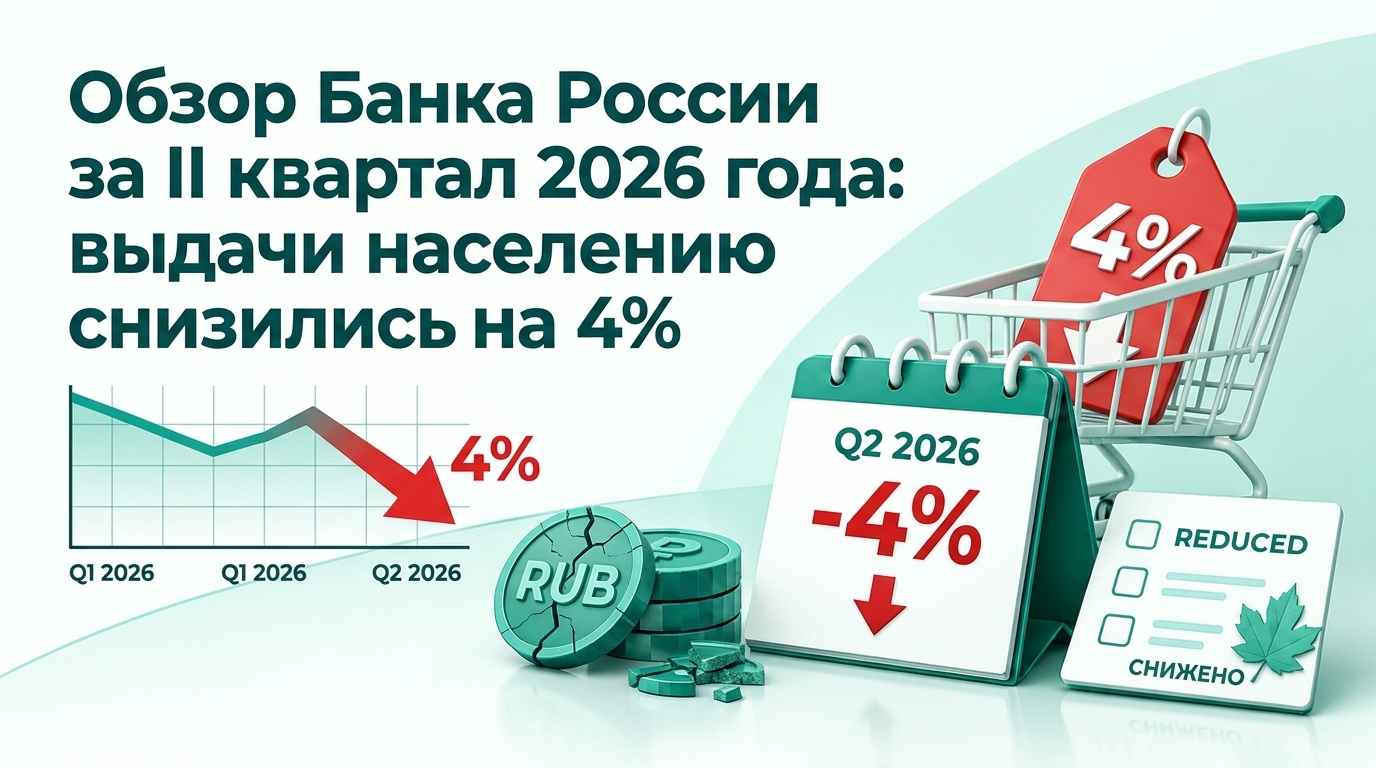
В свежем обзоре Банка России за II квартал 2026 года есть необычный сигнал: выдачи займов населению сократились на 4%, до 426 млрд руб., хотя общий объём выдач МФО составил 490 млрд руб. ([Банк России](https://www.cbr.ru/analytics/microfinance/mfo/mfommt_2026_2/)) Для покупателя это не повод паниковать и не обещание одобрения. Это повод точнее выбирать продукт под задачу.
Ниже — короткая схема для «Айва.Финансы»: когда смотреть в сторону POS-займа, когда уместен IL и как проверить, что платёж не съедает весь свободный бюджет.
Начните с покупки, а не с суммы
Запишите товар, цену, доставку и обязательный монтаж. Затем укажите собственные деньги и сумму, которой не хватает. Если техника стоит 48 000 руб., а 8 000 руб. уже отложены, в расчёт попадает 40 000 руб., а не максимальный доступный лимит.
POS-займ подходит для одного понятного чека. Вы видите, что именно оплачивается, и можете сопоставить цену товара с графиком. IL, или займ частями, полезен для проекта из нескольких этапов, если договор действительно предусматривает такую механику. Ремонт, последовательная закупка материалов или комплект техники лучше сначала разложить по датам.
| Задача | Первый вопрос | Подходящий формат для сравнения |
|---|---|---|
| Один товар | Сколько не хватает до цены | POS-займ |
| Ремонт по этапам | Что нужно на первом этапе | IL |
| Повторная покупка | Как новый платёж сочетается с текущими | Персональное предложение и график |
Почему важен график
Два предложения на 40 000 руб. могут отличаться не только ставкой, но и сроком. Учебный пример: при условном возврате 46 000 руб. за четыре месяца платёж составит 11 500 руб.; при возврате 49 000 руб. за шесть месяцев — около 8 167 руб. Более длинный срок уменьшает ежемесячную цифру, но увеличивает общую сумму. Реальные значения берите из договора.
У Банка России есть ещё один важный ориентир: уровень одобрения потребительских заявок во II квартале составил 39%, на 2 процентных пункта меньше кварталом ранее. Это статистика рынка, а не персональный прогноз (Банк России). Поэтому заполните анкету внимательно, укажите актуальные данные и подавайте заявку под реальную цель.
Четыре проверки перед подтверждением
- Сумма займа совпадает с тем, что нужно на покупку.
- В договоре видны ПСК, общая сумма возврата и даты.
- Дополнительные услуги понятны и не появляются неожиданно.
- Платёж остаётся посильным после обязательных расходов.
Компания должна быть в реестре субъектов микрофинансового рынка Банка России. ООО МКК «Айва» работает под брендами «Айва.Финансы» и «ВД Платинум»; реквизиты кредитора проверяйте в договоре и официальных документах.
Сохраните график и поставьте напоминание. Если вы уже обслуживали договор вовремя, новый платёж всё равно нужно считать вместе с текущими обязательствами. Хорошая история помогает строить отношения с кредитором, но не гарантирует конкретную сумму или ставку.
Сценарий для осенней покупки
Представьте, что в сентябре требуется заменить стиральную машину. Цена товара — 52 000 руб., доставка и подключение — ещё 3 000 руб. Собственных средств — 15 000 руб. Тогда сначала считается потребность в финансировании: 40 000 руб. Если к этой сумме добавить случайные аксессуары, платёж вырастет, хотя основная задача не изменится.
Для POS-покупки удобно разделить расчёт на четыре строки: цена товара, обязательные сопутствующие расходы, собственный взнос и сумма займа. Затем сравнить два срока и выбрать не самый маленький платёж, а вариант, который остаётся посильным после коммунальных расходов, питания, транспорта и резерва. Такой расчёт не гарантирует одобрение, зато делает заявку точнее.
Для IL логика другая. Если проект состоит из нескольких покупок, запишите этапы и даты: базовая техника, монтаж, расходные материалы. Не нужно оформлять последующий этап заранее, если ещё неизвестны его цена и необходимость. Доступность следующего транша не должна превращаться в обязательство использовать его.
Повторному клиенту стоит проверить персональные условия, но не пропускать расчёт. Более знакомый процесс экономит время, однако новый график нужно сопоставить с уже действующими платежами. Если в одном месяце появляются два списания, ориентиром становится их общая сумма.
Где искать подтверждение условий
Реестр Банка России помогает проверить, относится ли компания к участникам микрофинансового рынка. В договоре сверяйте полное наименование кредитора, реквизиты, сумму, ПСК, общую сумму возврата и даты. Если предложение пришло через магазин или партнёрский интерфейс, уточните, какая организация указана кредитором. Бренд магазина, рекламная площадка и кредитор могут быть разными участниками сделки.
После оформления сохраните файл договора, график и подтверждение платежа. Эти документы нужны для собственного контроля: по ним проще увидеть дату окончания обязательства, проверить зачисление и сравнить условия при следующей покупке. Если в личном кабинете появляется обновлённый график, сохраните новую версию отдельно.
Мини-смета перед отправкой заявки
Сделайте таблицу из пяти строк: товар, доставка, монтаж, собственные средства и сумма займа. Если часть расходов можно оплатить в следующем месяце, не включайте её в первую заявку автоматически. Отдельно отметьте дату, когда товар нужен, и дату первого платежа. Эта простая запись позволяет увидеть, не пересекаются ли платёж и другие крупные обязательства.
Полезно заранее сравнить цену в двух-трёх магазинах, но не откладывать проверку условий до момента у кассы. Скидка может относиться только к товару, а доставка или подключение будут считаться отдельно. В расчёт попадает полная цена нужной покупки. Если покупка сезонная, оставьте резерв на сопутствующие расходы, которые не входят в договор.
Проверяйте не только сумму ежемесячного платежа, но и дату окончания. Два одинаковых платежа могут означать разную общую стоимость, если отличаются срок или услуги. В «Айва.Финансы» клиенту важно принимать решение по документам конкретной заявки: статья помогает подготовить вопросы, а не заменяет договор.
После платежа сохраните подтверждение и проверьте статус операции. Если покупка оформлена частями, фиксируйте каждый этап отдельно. Такой журнал помогает видеть фактическую нагрузку и возвращаться к финансовому инструменту только тогда, когда новая цель действительно помещается в бюджет.
Перед отправкой полезно сделать финальную сверку: цена товара, собственный взнос, сумма займа, срок, платёж и общая сумма возврата должны быть записаны рядом. Если одна цифра неизвестна, отложите подтверждение до уточнения. Такая последовательность занимает меньше времени, чем исправление ошибки после покупки.
Отдельно проверьте способ погашения и комиссию собственного банка, если она предусмотрена вашим способом перевода. После зачисления убедитесь, что статус платежа изменился. В заметке можно хранить только дату, сумму и статус, не записывая лишние персональные данные. Такой контроль удобен и для разовой POS-покупки, и для IL с несколькими этапами.
Перед оформлением сравните расчёт с обязательными расходами текущего месяца и убедитесь, что резерв остаётся после платежа.
Оценивайте свои финансовые возможности и риски. Пример расчёта не является индивидуальным предложением; окончательные условия определяются договором.
Оценивайте свои финансовые возможности и риски. Условия определяются договором.